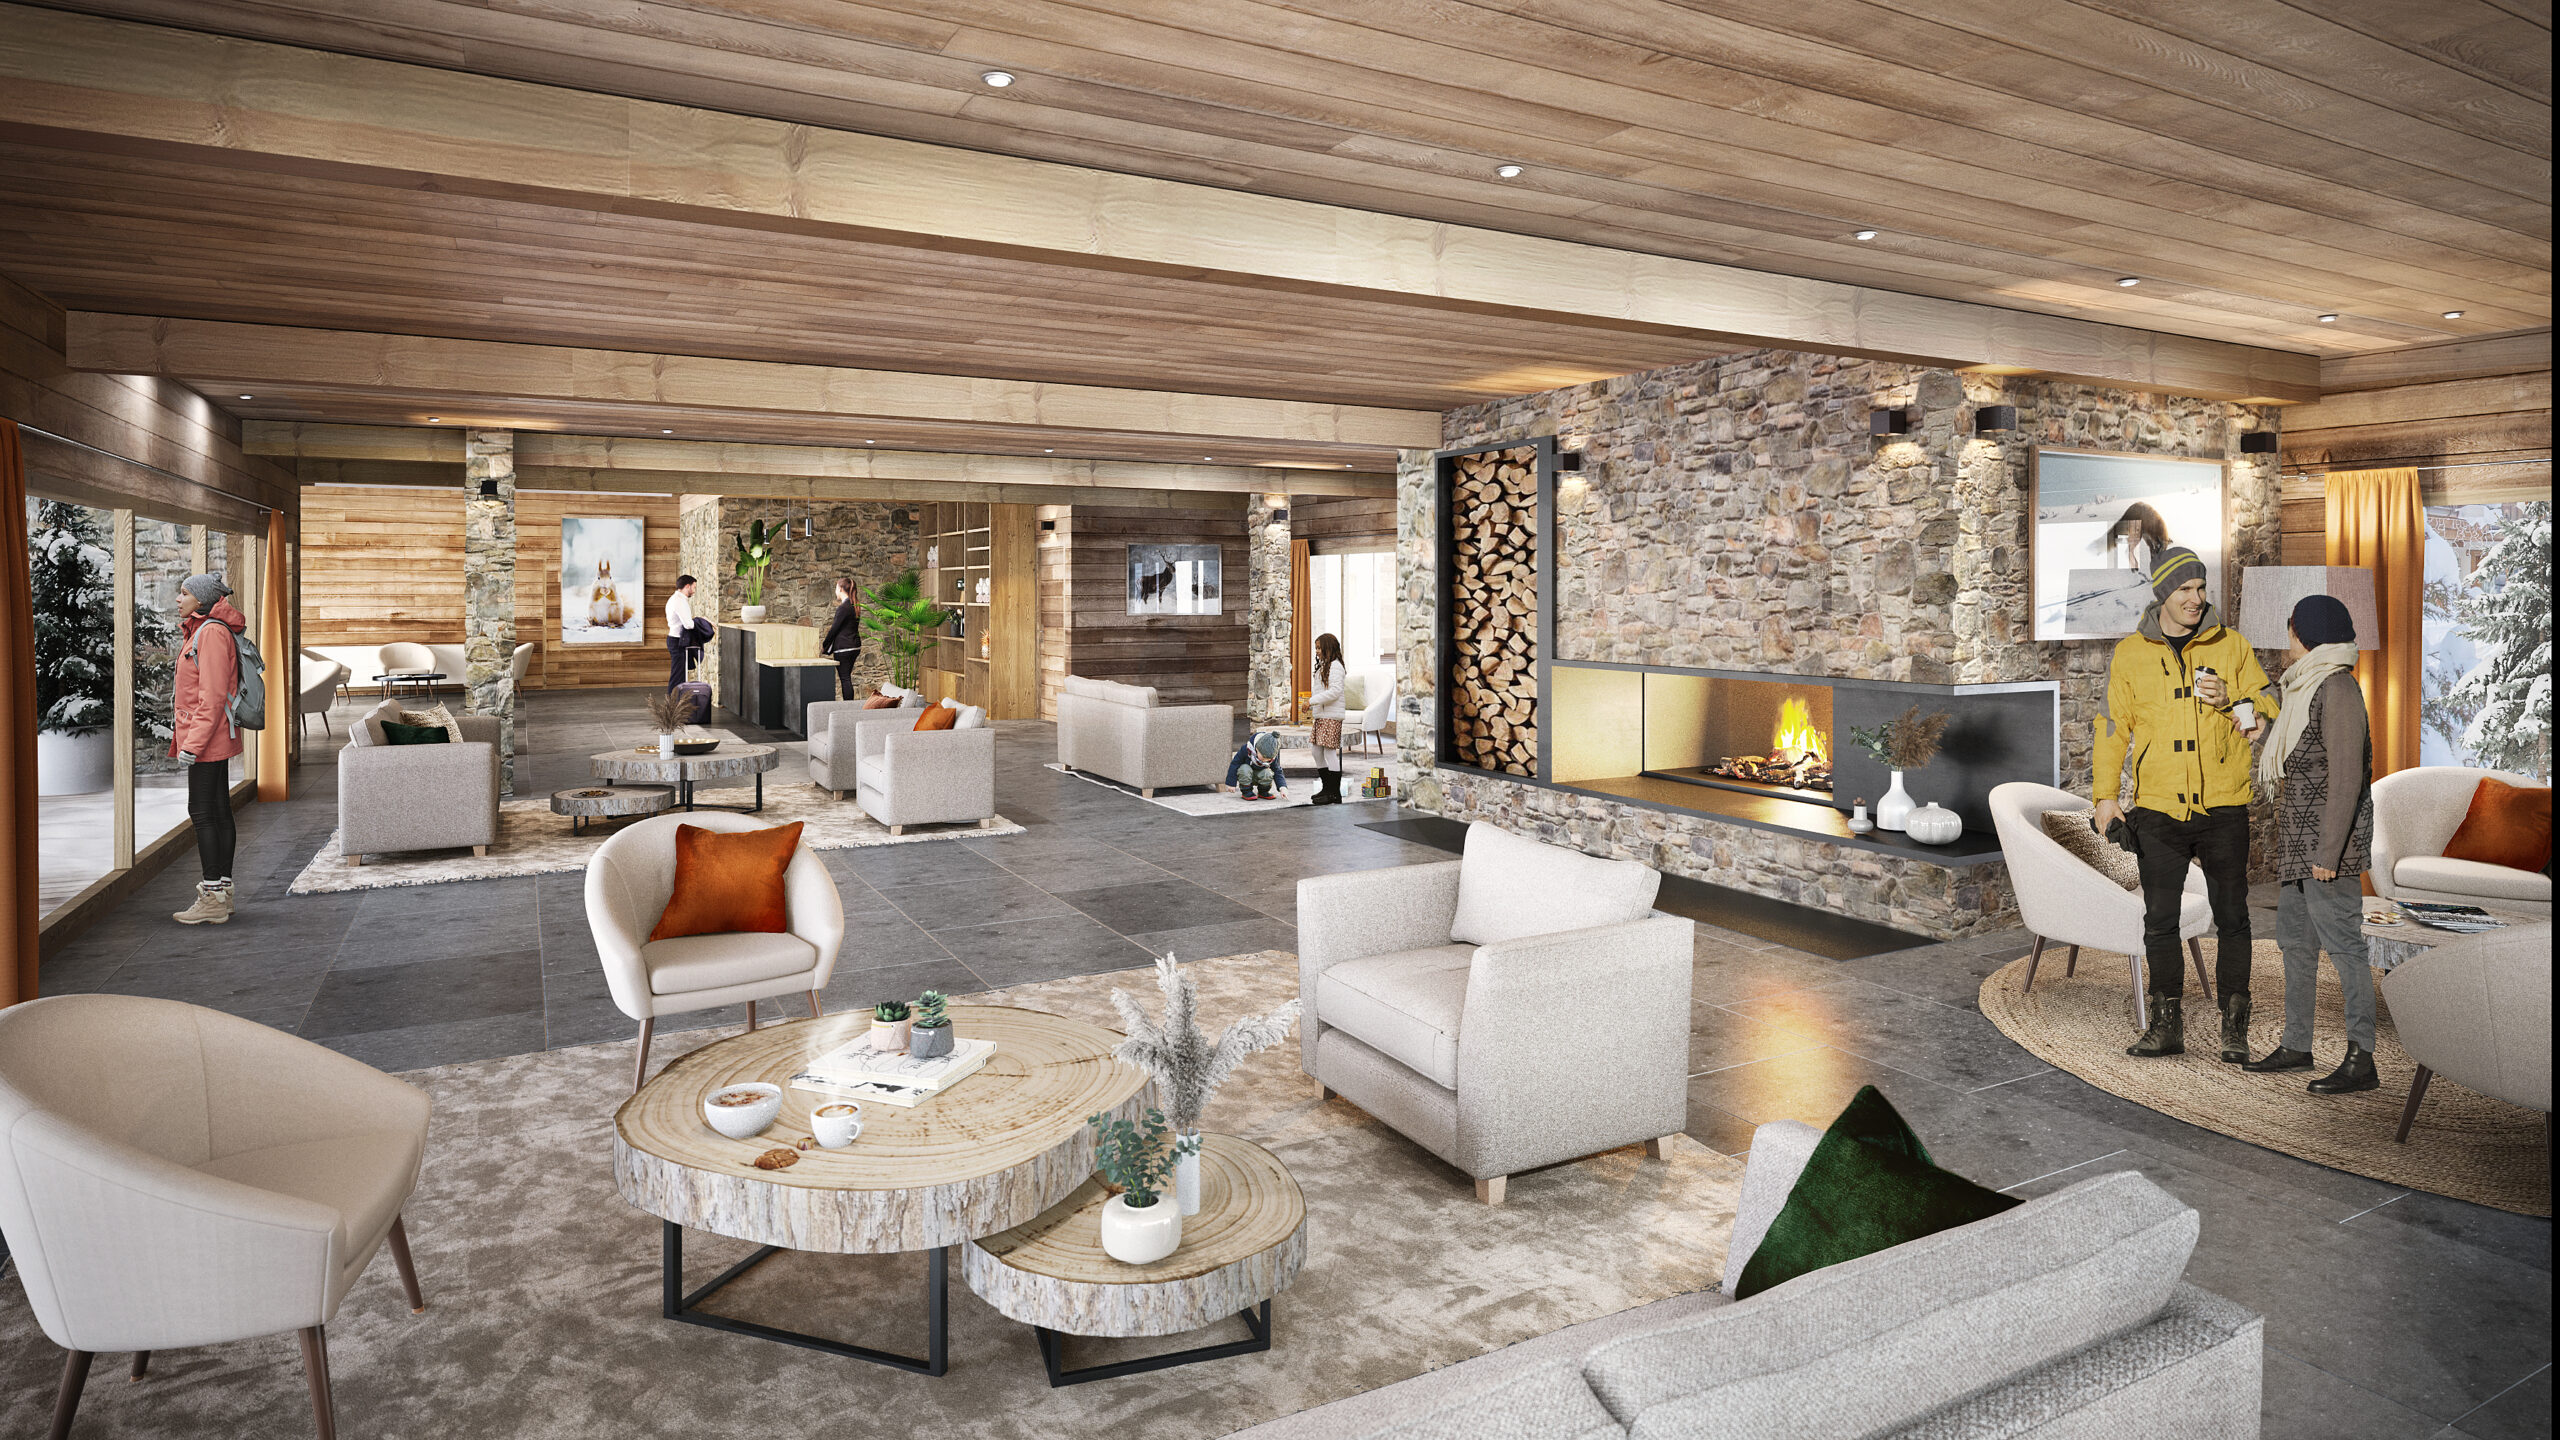
Acheter un appartement meublé dans une résidence de tourisme, c’est percevoir des revenus locatifs réguliers tout en investissant dans un bien de montagne géré par un professionnel. Le statut de loueur en meublé non professionnel (LMNP) encadre la fiscalité de ces revenus. Voici l’essentiel en 2026.
Le principe
Le propriétaire confie son logement meublé à un exploitant, généralement par un bail commercial : l’exploitant gère la location, l’entretien et l’accueil des vacanciers, et verse un loyer au propriétaire. Ces loyers sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC).
- LMNP : tant que vos recettes de location meublée ne dépassent pas 23 000 € par an, ou qu’elles restent inférieures aux autres revenus d’activité de votre foyer.
- LMP (loueur en meublé professionnel) : lorsque ces deux seuils sont dépassés, avec un régime social et fiscal différent.
La TVA sur le prix d’achat
Lorsque la résidence de tourisme propose des services para-hôteliers (accueil, ménage, fourniture du linge, petit-déjeuner…), l’acquéreur peut, sous conditions, récupérer la TVA payée sur le prix du logement. En contrepartie, la location doit être maintenue dans la durée : en cas de revente ou d’arrêt de l’activité avant 20 ans, une partie de la TVA doit être reversée, sauf si l’acquéreur suivant reprend l’engagement.
Le régime réel : charges et amortissements
Au régime réel, vous déduisez de vos loyers les charges (intérêts d’emprunt, taxe foncière, frais de comptabilité, assurance…) et l’amortissement du bâti (hors terrain) et du mobilier. Ces amortissements permettent souvent de réduire fortement, voire d’annuler, le revenu imposable pendant de nombreuses années.
Ce qui a changé depuis 2025
Depuis le 15 février 2025, lors de la revente, les amortissements déduits sont réintégrés dans le calcul de la plus-value : ils viennent réduire le prix d’acquisition retenu, ce qui augmente la plus-value imposable. Les résidences de tourisme sont concernées par cette règle ; seules les résidences étudiantes, les résidences seniors et les EHPAD en sont exclues. La plus-value reste exonérée d’impôt sur le revenu après 22 ans de détention, et de prélèvements sociaux après 30 ans.
Et demain ?
Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, prévoit de nouvelles évolutions de la fiscalité des loueurs en meublé. Elles sont encore en discussion au Parlement : nous mettrons cet article à jour dès leur adoption.
Kalystra Lodge & Spa, aux Orres 1800
Au cœur des mélèzes, dans le secteur de Bois Méan, Kalystra Lodge & Spa propose des appartements neufs du 2 au 6 pièces, accessibles en LMNP comme en LMP. Découvrez la résidence en immersion sur son site dédié, ou contactez-nous pour étudier votre projet.
Informations générales à jour en octobre 2026, données à titre indicatif ; elles ne constituent pas un conseil fiscal personnalisé. Les conditions de récupération de la TVA et le régime fiscal dépendent de la résidence et de votre situation : faites valider votre projet par un expert-comptable ou un conseiller en gestion de patrimoine.